









Die automatisierte Steuerung eines Mischtanks wird zu einer sinnvollen Investition, wenn wiederkehrende Verluste durch manuelle Dosierung, uneinheitliche Chargen und Produktionsverzögerungen die Gesamtkosten der Automatisierung übersteigen.
Für Entscheidungsträger in Getränkebetrieben hängt die Antwort vom Chargenvolumen, der Rezepturkomplexität, dem Personalbedarf und den Kosten uneinheitlicher Qualität ab – nicht allein von der Tankkapazität.
Die Automatisierung der Zutatendosierung, der Mischabläufe und der Prozessüberwachung kann Nacharbeit reduzieren und die Reproduzierbarkeit verbessern. Der Nutzen muss jedoch die Kosten für Ausrüstung, Integration, Schulung und laufende Wartung rechtfertigen.
Die überzeugendste Wirtschaftlichkeitsrechnung beginnt mit erfassten Betriebsverlusten. Dieser Artikel erläutert, welche Bedingungen eine Automatisierung rechtfertigen, wie sich die Amortisationszeit schätzen lässt und was vor einer Investition geprüft werden sollte.
Welche betrieblichen Probleme machen eine Automatisierung lohnenswert?
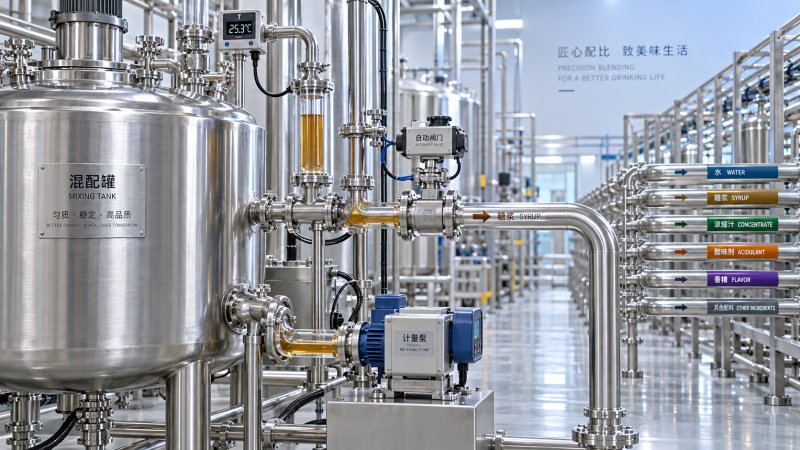
Ein Mischtank, der täglich mehrere wiederholbare Chargen verarbeitet, bietet im Allgemeinen mehr Einsparpotenzial als ein Tank, der nur gelegentlich für kleine, häufig wechselnde experimentelle Getränkerezepturen eingesetzt wird.
Die Häufigkeit allein ist kein ausreichendes Kriterium. Vorrang sollten Prozesse haben, bei denen Bediener wiederholt Zutaten abwiegen, Temperaturen anpassen, Mischphasen zeitlich steuern oder Abweichungen korrigieren, die messbare Verluste oder Verzögerungen verursachen.
Uneinheitliche Sirupdosierung kann beispielsweise dazu führen, dass die Süße des fertigen Getränks außerhalb der Spezifikation liegt. Eine automatisierte Messung und Dosierung kann den Korrekturbedarf senken, sofern die Instrumente für die Zutat und den Prozess geeignet sind.
Betriebe, die mehrere Rezepturen herstellen, können auch von einer kontrollierten Rezeptauswahl profitieren. Festgelegte Dosierfolgen und Betriebsgrenzwerte können Fehler bei häufigen Produktwechseln zwischen Schichten verringern.
Eine Automatisierung sollte genauer geprüft werden, wenn erfahrene Bediener schwer zu ersetzen sind. Standardisierte Steuerungen können eine gleichbleibende Ausführung unterstützen, Schulungen und klare Betriebsanweisungen bleiben jedoch unerlässlich.
Eine stabile manuelle Produktion mit geringer Auslastung und wenig Nacharbeit kann dagegen zunächst gezielte Modernisierungen rechtfertigen. Für ein vollständiges Steuerungspaket ist eine fundiertere, dokumentierte Wirtschaftlichkeitsrechnung erforderlich.
Amortisation anhand vermeidbarer Kosten berechnen – nicht anhand versprochener Effizienzsteigerungen
Beginnen Sie mit repräsentativen Produktionsaufzeichnungen, die verschiedene Produkte und Schichten abdecken. Erfassen Sie die Chargenhäufigkeit, Zutatenverluste, Korrekturzeiten, den Bedienereinsatz, Verzögerungen bei der Freigabe und die Menge an Ausschuss.
Trennen Sie vermeidbare Kosten von theoretischen Verbesserungen. Ein geringerer Bedienereinsatz führt nur dann zu finanziellen Einsparungen, wenn sich Personalbestand, Überstunden, Ausgaben für externe Dienstleister oder die produktive Nutzung verfügbarer Arbeitskräfte ändern.
Berechnen Sie die einfache Amortisationszeit, indem Sie die gesamte installierte Investition durch den jährlichen Nettovorteil teilen. Berücksichtigen Sie bei der Berechnung dieses jährlichen Vorteils auch wiederkehrende Kosten für Kalibrierung, Software, Wartung und Support.
Die gesamte installierte Investition sollte Steuerungen, Instrumente, Ventile, Installation, Elektroarbeiten, Softwareintegration, Inbetriebnahme, Schulung und eine Reserve für Unvorhergesehenes umfassen. Allein der Gerätepreis unterschätzt den tatsächlichen Projektaufwand.